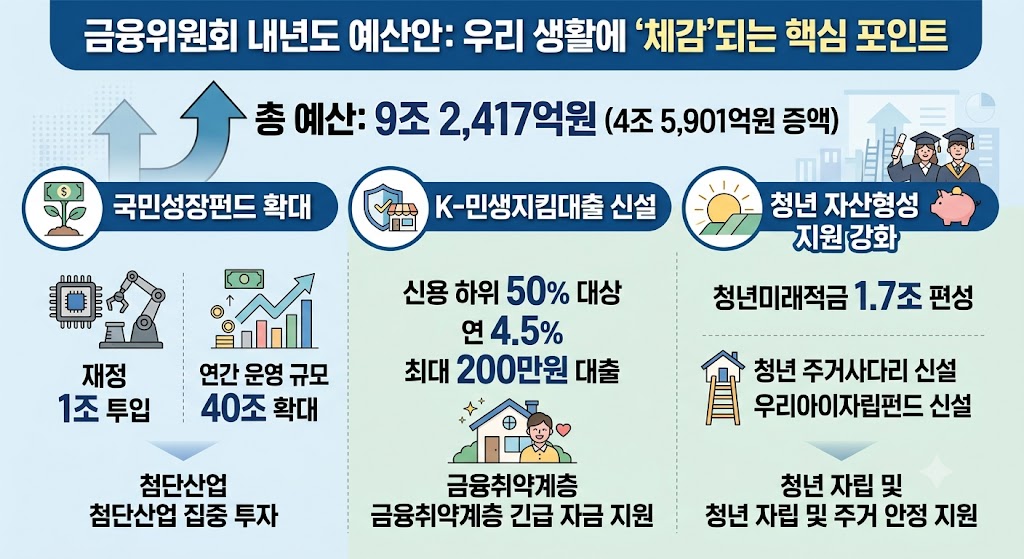
요즘 “예산 늘었다”는 뉴스가 나오면, 숫자부터 눈에 들어오죠. 근데 더 중요한 건 그 돈이 어디로, 어떤 사람에게 흘러가느냐잖아요. 이번에 금융위원회 내년도 예산안이 9조2417억원으로 편성됐고, 올해보다 4조5901억원(98.7%) 늘었다는 소식이 전해졌습니다. 거의 두 배 가까이 커진 셈이에요.
근데 여기서 궁금해집니다. 왜 갑자기 이렇게 예산이 늘었을까요? 그리고 이게 우리 생활에 “체감”으로 들어오는 지점은 어디일까요?
저도 처음엔 몰랐습니다. 금융위 예산은 그냥 행정비용 같은 느낌일 줄 알았는데, 내용을 보니 ‘투자’와 ‘지원’ 쪽에 돈이 꽤 크게 들어가더라고요.
그런데 대부분은 이걸 놓칩니다. 진짜 중요한 건 지금부터입니다.
국민성장펀드에 재정 1조 투입…운영 규모는 40조로 커집니다
핵심 중 하나는 국민성장펀드입니다. 재정 1조원을 투입하고, 내년부터 연간 운영 규모를 30조 → 40조로 키운다는 내용이죠.
여기서 흐름이 바뀝니다. 이건 단순히 “펀드 만든다” 수준이 아니라, 첨단산업 같은 분야에 자금이 더 굵게 들어가도록 판을 넓히겠다는 메시지로 읽혀요. 물론 실제 성과는 집행 방식과 투자 성과에 달려 있어서, 무조건 좋다고 단정하긴 어렵지만요.
한눈에 보는 조건 정리(민생·청년 지원 포인트)
| 항목 | 내용 | 놓치기 쉬운 점 |
|---|---|---|
| 대상 | 신용 하위 50%(K-민생지킴대출), 청년(청년미래적금) | “내가 해당되는 구간인지”가 핵심 |
| 혜택/내용 | K-민생지킴대출: 연 4.5%·최대 200만원 / 청년미래적금: 1.7조 편성 | ‘최대’ 기준·심사 조건에 따라 체감 달라질 수 있음 |
| 기간/시간 | 내년도 예산안(확정 후 집행) | 바로 적용인지, 언제부터 시행인지 확인 필요 |
| 제외/유의 | 1인당 한도·중복 지원·신청 요건 등 세부 조건은 추후 공고에 따라 달라질 수 있음 | 조건 확인 없이 “무조건 된다”로 단정하면 낭패 |
K-민생지킴대출 신설…신용 하위 50%에 연 4.5%·최대 200만원
이번 내용에서 사람들 반응이 크게 갈릴 지점은 이겁니다. K-민생지킴대출을 신설해 **신용 하위 50%**를 대상으로 연 4.5%, 최대 200만원까지 지원한다는 내용이 포함됐다고 전해졌어요.
근데 여기서 많이들 놓칩니다. “대출”이라는 말 때문에 거부감이 생길 수도 있는데, 실제로는 금융취약계층이 급하게 필요한 자금을 더 높은 금리로 밀려받지 않게 만드는 장치로 설계될 수도 있거든요. 반대로 “지원이 필요한 사람을 정확히 겨냥하느냐”, “도덕적 해이 논란은 없겠느냐” 같은 숙제도 같이 따라붙는 분야고요.
저는 이 부분이 가장 현실적이라고 느꼈습니다. 정책은 늘 ‘필요’와 ‘형평’ 사이에서 줄타기를 하니까요.
청년미래적금 1.7조 편성…주거·자립 관련 신규 사업도
청년 쪽도 큽니다. 청년미래적금에 1.7조원을 편성하고, 청년 주거사다리, 우리아이자립펀드 같은 신규 사업도 신설된다고 합니다.
여기서 반전이 있습니다. 요즘 청년 지원 정책은 단순히 “용돈성 지원”보다, 주거·자산형성처럼 구조를 바꾸는 방향으로 설계될 때 체감이 커지더라고요. 다만 실제 체감은 가입 조건, 소득 기준, 신청 난이도, 혜택 구조에 따라 확 달라질 수 있습니다.
정리하면,
(1) 금융위 내년도 예산은 9조2417억원으로 늘었고(전년 대비 98.7% 증가)
(2) 국민성장펀드에 재정 1조를 넣어 운영 규모를 40조로 키우며
(3) 민생 대출 신설과 청년 자산형성 예산(청년미래적금 1.7조) 같은 “체감형” 항목이 포함됐다는 점이 핵심입니다.